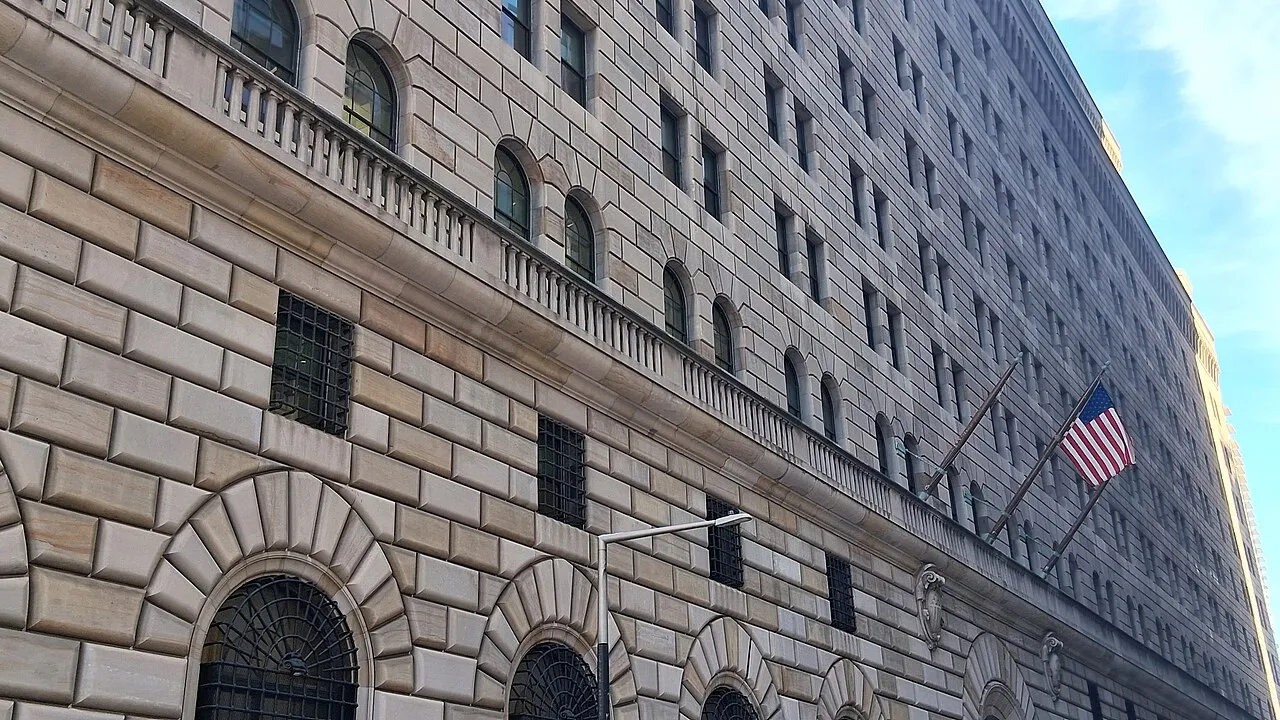
Mary Amiti, Sebastian Heise y David E. Weinstein, economistas del Federal Reserve Bank of New York (la sede en Nueva York del banco central estadounidense), publicaron el 6 de octubre de 2026 una explicación de cuánto tardan los aranceles de Estados Unidos en llegar al precio que pagan los hogares del país. La respuesta, resumiendo el Staff Report 1201: por cada aumento de 1 punto porcentual en el arancel promedio, el precio de los bienes de consumo sube cerca de 0,25% al cabo de un año.
Alrededor de dos tercios de ese efecto es directo, por los productos importados. El tercio restante es indirecto: el precio de los bienes fabricados en Estados Unidos que usan insumos importados, o que compiten con importados.
Tres etapas, tres velocidades
El estudio separa el recorrido en etapas, y cada una avanza a un ritmo muy distinto.
En la frontera, cerca del 90% del arancel pasa al precio de importación estadounidense, y la mayor parte ya en el primer mes. La depreciación del dólar en el periodo no altera esa estimación.
En la fábrica, casi nada ocurre durante seis meses. Después, el efecto sobre el precio al productor interno prácticamente se duplica en los seis meses siguientes. Entre los dos mecanismos en juego, los autores encuentran que el canal de costo marginal — el productor estadounidense pagando más por el insumo importado — es mayor que el canal estratégico, en el que la empresa local simplemente sube el precio porque el competidor importado se encareció.
En la caja, un alza de 10% en los precios de importación y al productor eleva el precio minorista en 5,6%. La diferencia es la distribución: flete, almacenamiento y margen del comercio explican cerca de la mitad de lo que paga el consumidor, y esos costos no suben con el arancel.
Sumado todo, la ilustración de los autores es un arancel de 10% sobre todas las importaciones elevando el precio de los bienes de consumo cerca de 2,6% al cabo de 12 meses — con la mitad del efecto directo apareciendo en hasta 3 meses y todo él en hasta 6, mientras el efecto indirecto más que se duplica entre el sexto y el duodécimo mes.
Lo que hicieron los aranceles de 2025 y 2026
Aplicadas al caso real, las estimaciones indican que los aranceles habían sumado 2,9 puntos porcentuales a la inflación de bienes hasta febrero de 2026. Sin ellos, escriben los autores, el precio de los bienes habría caído ligeramente en ese tramo. El efecto sobre el nivel de precios de los bienes alcanzó su máximo cerca de 3% en ese mes, con la porción indirecta en torno al 30%.
De ahí en adelante la aritmética se invierte, y la distinción entre nivel de precios y tasa de inflación es la que hace el trabajo. Los investigadores proyectan que el efecto sobre el nivel de precios baje a cerca de 2% en agosto de 2026, después de que la Suprema Corte de Estados Unidos anuló, el 20 de febrero de 2026, los aranceles impuestos al amparo del International Emergency Economic Powers Act (IEEPA, la ley estadounidense de poderes económicos de emergencia) y el gobierno los reemplazó, el mismo día, por un recargo de 10% basado en la Section 122 del Trade Act de 1974 (la ley de comercio estadounidense). El aporte de los aranceles a la inflación de 12 meses cae a prácticamente cero en agosto de 2026 y luego se vuelve negativo, a medida que las alzas de 2025 salen de la base de comparación — antes de volver a ser ligeramente positivo a mediados de 2027 por los aranceles a Canadá. La proyección mantiene los aranceles en los niveles de fines de septiembre de 2026 y agrega el aumento previsto para enero de 2027 sobre automóviles canadienses.
La diferencia importa para leer las cifras. Que la inflación vuelva a lo normal no es que los precios bajen; es que el precio que subió se queda donde está y se detiene ahí.
Lo que el estudio no cubre
La muestra es de 67 categorías de bienes, excluido el petróleo. Los servicios — cerca de dos tercios de lo que el consumidor estadounidense realmente gasta — quedan fuera. Y el método compara bienes más expuestos a los aranceles con bienes menos expuestos, manteniendo fijas las condiciones generales de la economía, de modo que no puede decir cuánto del movimiento más amplio de precios en el periodo fue causado por los aranceles. Los autores advierten que los aranceles también pudieron amplificar o compensar esas fuerzas generales.
Una advertencia adicional para el lector de la región: la estimación se construye sobre variaciones del arancel promedio de las importaciones estadounidenses. No sirve para leer directamente qué hace una tasa específica por país — el 25% aplicado a los productos brasileños, por ejemplo, o los aranceles a México — con el precio en el estante estadounidense, que depende del peso de ese país en las categorías involucradas.
Con información de Liberty Street Economics, del Federal Reserve Bank of New York, y del Staff Report 1201, con la cronología judicial de los aranceles a partir de las notas técnicas del despacho Ward and Smith.