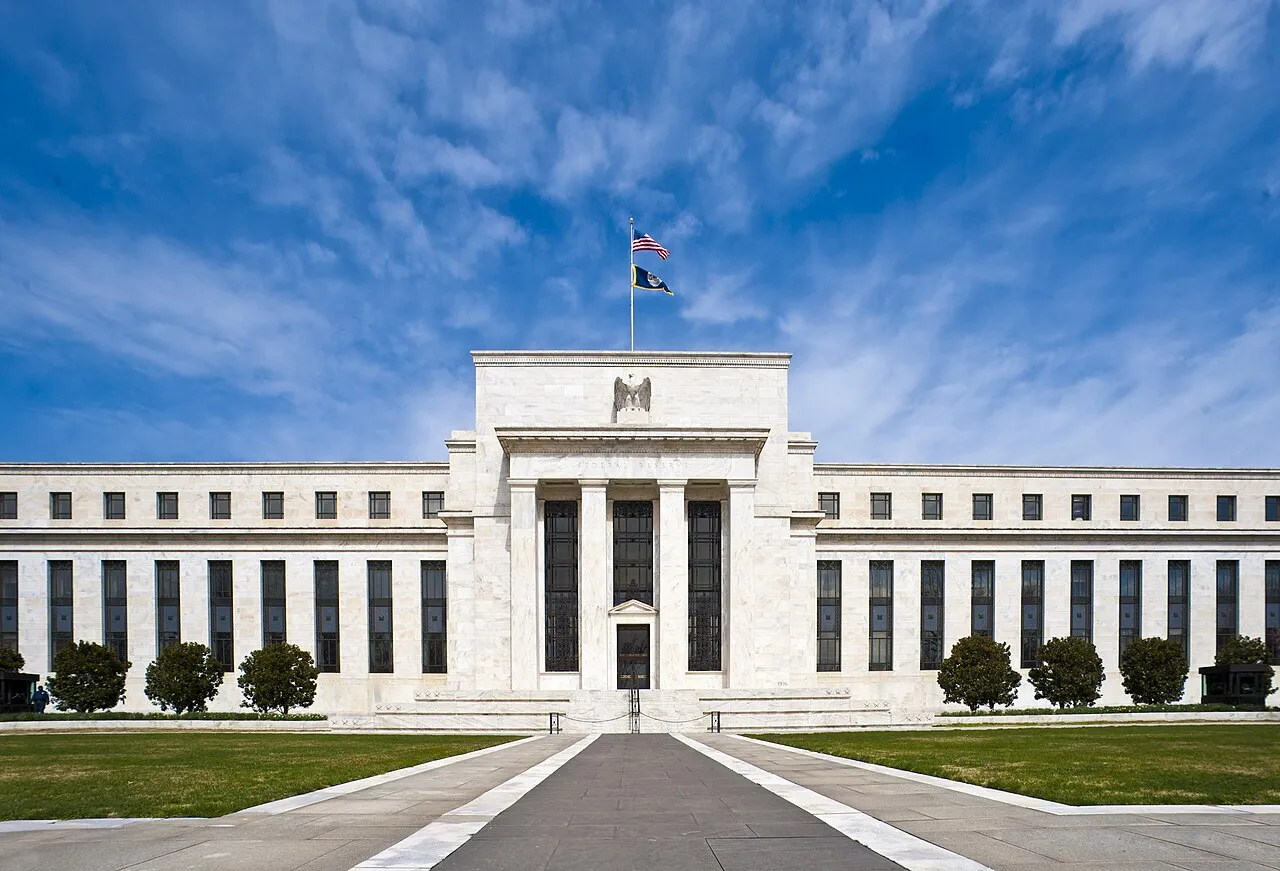
Os preços ao consumidor nos Estados Unidos subiram 0,4% em outubro, informou em 10 de novembro de 2026 o Bureau of Labor Statistics (o órgão federal de estatísticas do trabalho) — um décimo acima do que os analistas projetavam, e o terceiro mês seguido em que a inflação americana vem mais forte do que o mercado esperava. O dado chega três semanas antes de uma reunião do Federal Reserve (o banco central americano) em que dois dirigentes já sinalizaram querer juros mais altos, não mais baixos.
Sem ajuste sazonal, o índice subiu 0,2%, a um nível de 337,511.
De onde veio a alta
Moradia, o componente de maior peso no índice, subiu 0,3% e sozinha respondeu por mais de trinta por cento da alta do mês. Energia acrescentou 0,7%, bem menos que o salto de 5,2% de setembro, mas ainda assim uma alta: a gasolina subiu 1,0% com ajuste sazonal e a eletricidade, 0,9%, enquanto o gás natural caiu 0,8%.
Alimentos subiram 0,5%, divididos entre 0,4% no supermercado e 0,5% em refeições fora de casa.
Excluídos alimentos e energia, o núcleo do índice subiu 0,3% — o mesmo ritmo de agosto e de setembro. No acumulado dos três meses até outubro, o núcleo rodou a 3,7% em termos anualizados, o trecho mais rápido do ano, segundo números divulgados pelo TheStreet.
Um número que não existe neste mês
A manchete de sempre — a inflação em doze meses — não existe neste mês. O BLS não coletou os dados de outubro de 2025 por causa da paralisação orçamentária do ano passado e, sem essa base, o órgão afirma que "não pode publicar variações percentuais em 12 meses" para os índices afetados. O buraco vale tanto para o índice cheio quanto para o núcleo.
Economistas do setor privado vêm preenchendo a lacuna com estimativas, não com aritmética oficial. O TheStreet citou o cálculo do economista Evan Cunningham, de cerca de 4,0% no índice cheio e 2,8% no núcleo no ano até outubro. São estimativas, não estatísticas, e a distinção importa para tudo o que é indexado ao número oficial.
O que isso significa para os salários
O relatório de emprego de outubro, divulgado em 6 de novembro, mostrou o salário médio por hora em US$ 38,00, alta de 3,1% em doze meses. Diante de uma inflação cheia estimada perto de 4%, isso implica perda de poder de compra — o economista Justin Wolfers estimou a diferença em cerca de 0,9 ponto percentual, informou o TheStreet.
O mesmo relatório mostrou criação de 165 mil vagas fora da agricultura em outubro, bem acima da média de 48 mil dos doze meses anteriores, com desemprego em 4,1% e cerca de 7,1 milhões de pessoas sem trabalho. Serviços profissionais e empresariais abriram 70 mil vagas, e saúde, 42 mil.
O problema do Fed em dezembro
Na reunião de 27 e 28 de outubro, o Federal Open Market Committee (o comitê de política monetária do Fed) manteve a faixa da taxa básica em 3,75% a 4%. O placar foi de 10 a 2: a diretora Lisa D. Cook e Beth M. Hammack divergiram, ambas preferindo uma alta de 0,25 ponto. O comunicado diz, sem rodeios, que "a inflação segue elevada".
O comitê volta a se reunir em 8 e 9 de dezembro, encontro que vem acompanhado do quadro de projeções econômicas. Um movimento de 0,25 ponto levaria a faixa para 4% a 4,25%. James McCann, economista sênior da Edward Jones, disse ao TheStreet que os dados de outubro "muito provavelmente selam o acordo em favor de uma alta de juros".
Uma alta não demoraria a chegar às famílias. Pesquisa do Federal Reserve Bank of Boston indica que as taxas de cartão de crédito costumam se ajustar em cerca de um mês após um movimento do Fed, o que colocaria o efeito sobre aproximadamente US$ 1,26 trilhão em saldos de cartão nos Estados Unidos já em janeiro.
Com informações do Bureau of Labor Statistics, do Federal Reserve e do TheStreet.