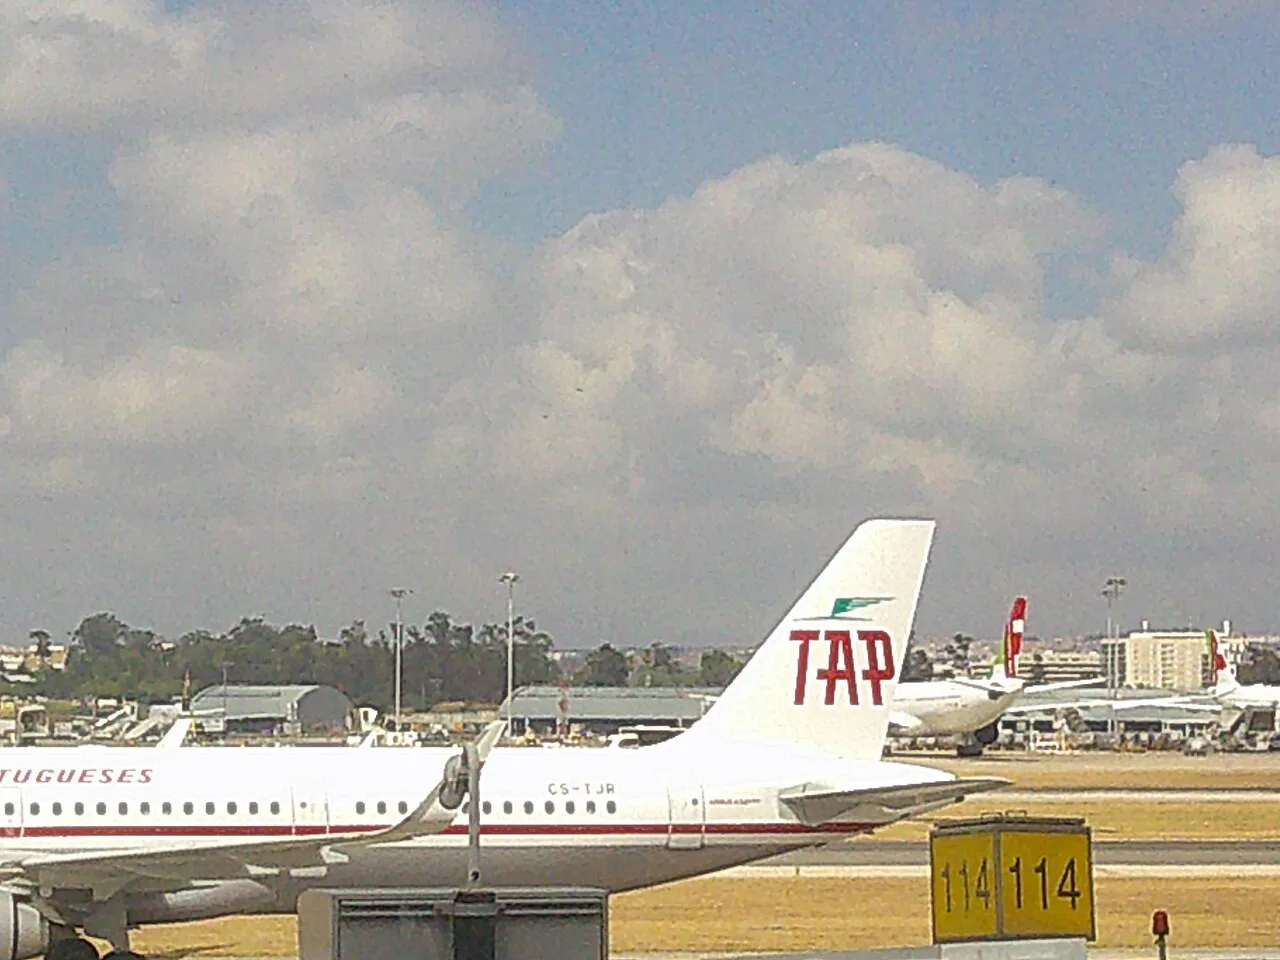
El Gobierno portugués y Lufthansa firmaron este martes, en el TAP Campus, junto al aeropuerto de Lisboa, el contrato que transfiere al grupo alemán una participación minoritaria en la compañía aérea portuguesa. El Estado recibe 1.201 millones de euros en efectivo por hasta el 49,9% del capital — y, en esta primera fase, conserva al menos el 50,1%.
Asistieron a la firma el primer ministro Luís Montenegro, el ministro de Finanzas, Joaquim Miranda Sarmento, el ministro de Infraestructuras y Vivienda, Miguel Pinto Luz, y el consejero delegado de Lufthansa, Carsten Spohr.
Cómo se reparte el 49,9%
La parte puesta en venta no va entera a Lufthansa:
- 44,9% para el grupo alemán, a un precio de referencia de 1.025 millones de euros, más 58 millones de euros en ajustes financieros;
- hasta el 5% reservado a los trabajadores de TAP, por hasta 118 millones de euros, en una operación prevista para 2027. Lo que la plantilla no ejerza podrá ser comprado por Lufthansa.
El Consejo de Ministros portugués había elegido a Lufthansa el 14 de octubre, frente a Air France-KLM. La oferta alemana era 163 millones de euros más alta.
A qué se comprometió Lufthansa
El contrato incluye obligaciones que el Gobierno presenta como garantía de que la compañía no será vaciada:
- mantener la marca TAP, la sede en Portugal y el centro de operaciones de Lisboa;
- ocho aviones con base en el aeropuerto de Oporto;
- crecimiento de la flota hasta 117 aeronaves en 2035, con posibilidad de llegar a 130 más adelante;
- refuerzo de las conexiones con América Latina y mantenimiento de las rutas a las regiones autónomas, Azores y Madeira;
- cerca de 300 millones de euros en mantenimiento e ingeniería aeronáutica, con alrededor de 700 puestos de trabajo en Santa Maria da Feira;
- el estudio de una escuela de formación de pilotos en Tancos.
La gobernanza queda en un consejo de administración de nueve miembros: cinco designados por el Estado, incluido el presidente, tres consejeros ejecutivos nombrados por Lufthansa y un ejecutivo más designado por el Estado.
La segunda fase, y qué ganaría el Estado en ella
El diseño prevé una segunda etapa, en la que el Estado vendería la mayoría restante. Según las cuentas del Gobierno recogidas por el Jornal Económico, esa fase traería alrededor de 863 millones de euros en efectivo más un canje de acciones: Portugal pasaría a tener aproximadamente el 5% de Lufthansa — lo que lo convertiría en el segundo mayor accionista del grupo, detrás de la Fundación Kühne, con el 20% — en títulos valorados en torno a 1.400 millones de euros, además de los dividendos acumulados hasta 2040.
Son proyecciones, no valores contratados: dependen del desempeño de la empresa y de la cotización en bolsa. La estimación del Gobierno parte de un precio objetivo de 8,8 euros por acción y de una rentabilidad por dividendo del 3,9%, lo que daría cerca de 20,6 millones de euros al año con la participación del 5%. Esa es la diferencia que conviene retener: la primera fase es caja segura, la segunda es una apuesta sobre la acción de Lufthansa.
El cierre de la operación está previsto para principios de 2028 y depende de las condiciones contractuales y de las aprobaciones regulatorias, sobre todo de la Dirección General de Competencia de la Comisión Europea. Spohr dijo esperar un proceso más rápido que el de la compra de la italiana ITA por el grupo, porque los solapamientos de red son pequeños: "Desde nuestro punto de vista, es una transacción fácil de aprobar."
Por qué TAP le interesa a Lufthansa
El argumento es geográfico. El grupo alemán tiene hoy cerca del 9% del mercado sudamericano, en sexto lugar; sumado el 11% aproximado de TAP, llegaría a alrededor del 20% — y la compañía portuguesa es la puerta de entrada europea más utilizada en el eje Brasil-Europa.
Del lado portugués, el cálculo es de recuperación. Montenegro afirmó el 14 de octubre, al anunciar la elección, que el Estado inyectó más de 3.200 millones de euros de dinero de los contribuyentes en TAP y que la meta es "la recuperación total del valor que los portugueses invirtieron en TAP".
Con información del Jornal Económico, 24 Notícias, Renascença y Euronews.