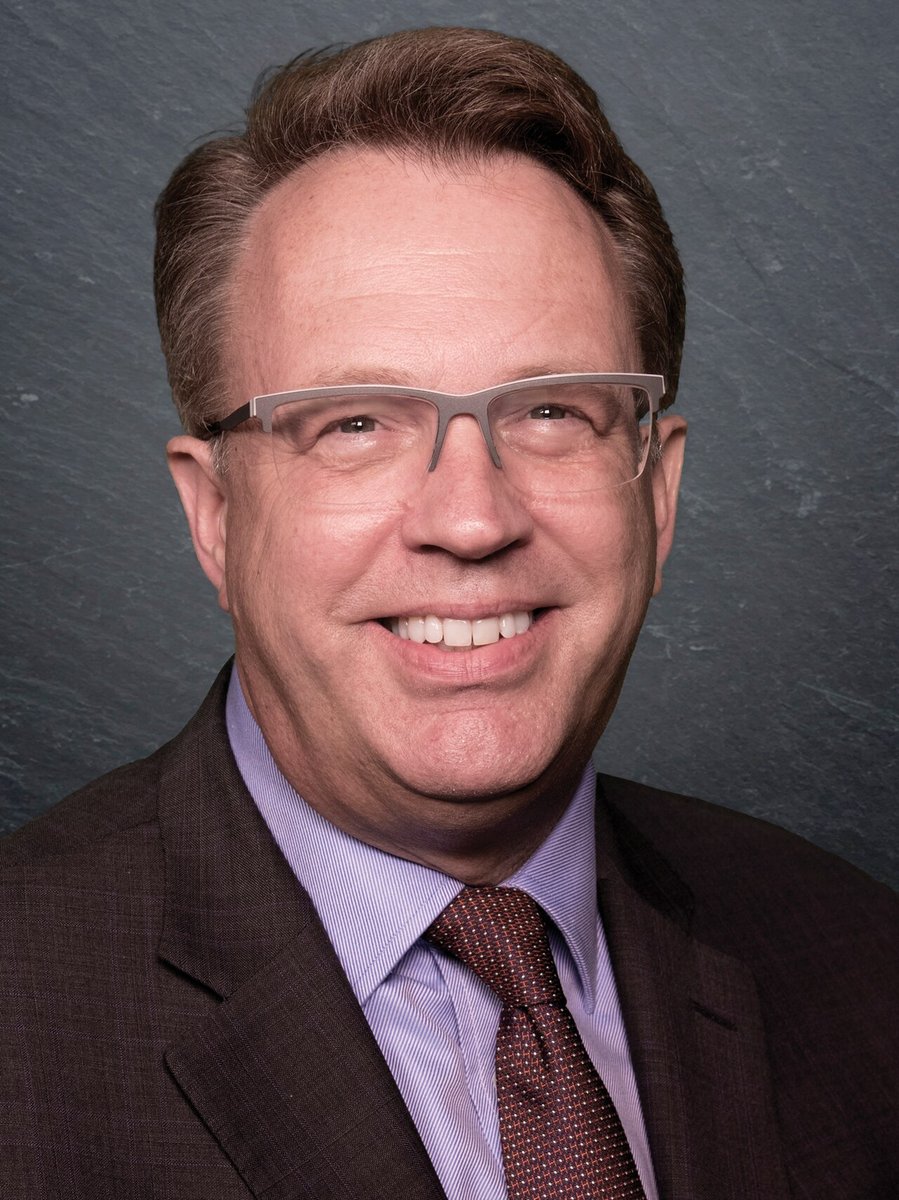
John Williams, presidente del Federal Reserve Bank of New York (uno de los doce bancos regionales que forman el banco central estadounidense), dijo ante un auditorio en la University at Buffalo, el 29 de septiembre de 2026, que la Fed puede esperar antes de volver a subir las tasas de interés — sin sacar de la mesa un alza más antes de que acabe el año.
"Si la economía evoluciona de manera ampliamente consistente con mi proyección, un ajuste más al alza del rango objetivo de los fed funds puede ser apropiado a fines de este año", afirmó. Pero fue igual de claro sobre el ritmo: "Con la acción de política que tomamos en la reunión de septiembre, no hay necesidad de urgencia, y tenemos tiempo para reunir más información."
El Federal Open Market Committee (el comité de política monetaria de la Fed) elevó el rango objetivo en un cuarto de punto porcentual en esa reunión de septiembre, a 3,75%–4%.
Inflación en 3,7%, y tres razones para ella
Williams no suavizó el diagnóstico. "En 3,7%, la inflación es incuestionablemente demasiado alta", dijo, al tiempo que proyectó una inflación de 3,5% para este año, una desaceleración a poco más de 2% el año que viene y la llegada a la meta de 2% de la Fed en 2028.
Atribuyó la persistencia a tres fuerzas. Los aranceles sobre importaciones empujaron los precios al alza, pero ya no suman a la inflación. La desorganización de las cadenas de suministro y los precios de la energía ligados a conflictos en Medio Oriente siguen transmitiéndose. Y la demanda sigue robusta, en parte por la inversión vinculada a la inteligencia artificial — una partida que ahora aparece en la contabilidad de inflación de un banquero central.
Sobre actividad y empleo, la proyección es deliberadamente sin sobresaltos: PIB real creciendo cerca de 2% a 2,25% este año y el próximo, un mercado laboral que describió como sólido e incluso marginalmente más fuerte en el margen, y un desempleo que baja a cerca de 4% a lo largo del próximo año.
Los halcones del mismo día
Otros tres dirigentes de la Fed hablaron el 29 de septiembre, y dos de ellos cargaron más la mano que Williams. El gobernador Michael Barr dijo que probablemente se necesiten nuevos ajustes de política y que no ve una tendencia clara de vuelta a la inflación de 2% en un plazo razonable. Austan Goolsbee, de la Fed de Chicago, calificó la inflación por encima de la meta durante cinco años y medio como "jugar con fuego". Alberto Musalem, de la Fed de San Luis, habló de cómo se comunica el Comité, no de hacia dónde van las tasas.
Los mercados leyeron la dispersión y pasaron a descontar cerca de dos tercios de probabilidad de alza en la reunión de octubre, con una probabilidad mayor para diciembre.
Lo que dice el tramo largo
El mercado de bonos no está esperando a que el Comité se decida. Según la curva diaria de tasas del Departamento del Tesoro de Estados Unidos, el bono a 10 años cerró en 5,26% el 29 de septiembre y el de 30 años en 5,59% — frente a 5,17% y 5,49% el 25 de septiembre, ambos en máximos de varios años.
Vale detenerse en esa combinación. El debate de política en Washington es sobre un único movimiento de 0,25 punto; la tasa que los inversores exigen para prestarle a Estados Unidos por treinta años subió cerca de diez puntos base en cuatro sesiones. Un tramo largo al alza mientras la discusión de tasa corta es tan estrecha no es un mercado descontando una Fed más dura. Es un mercado descontando inflación, y endeudamiento, que duran.
Para América Latina es el tramo largo el que más pesa: es el que ancla el costo del dólar, la prima que se les exige a los emergentes y la cuenta de refinanciación de la deuda externa privada de la región.
Con información del Federal Reserve Bank of New York, del Departamento del Tesoro de Estados Unidos y de InvestingLive.