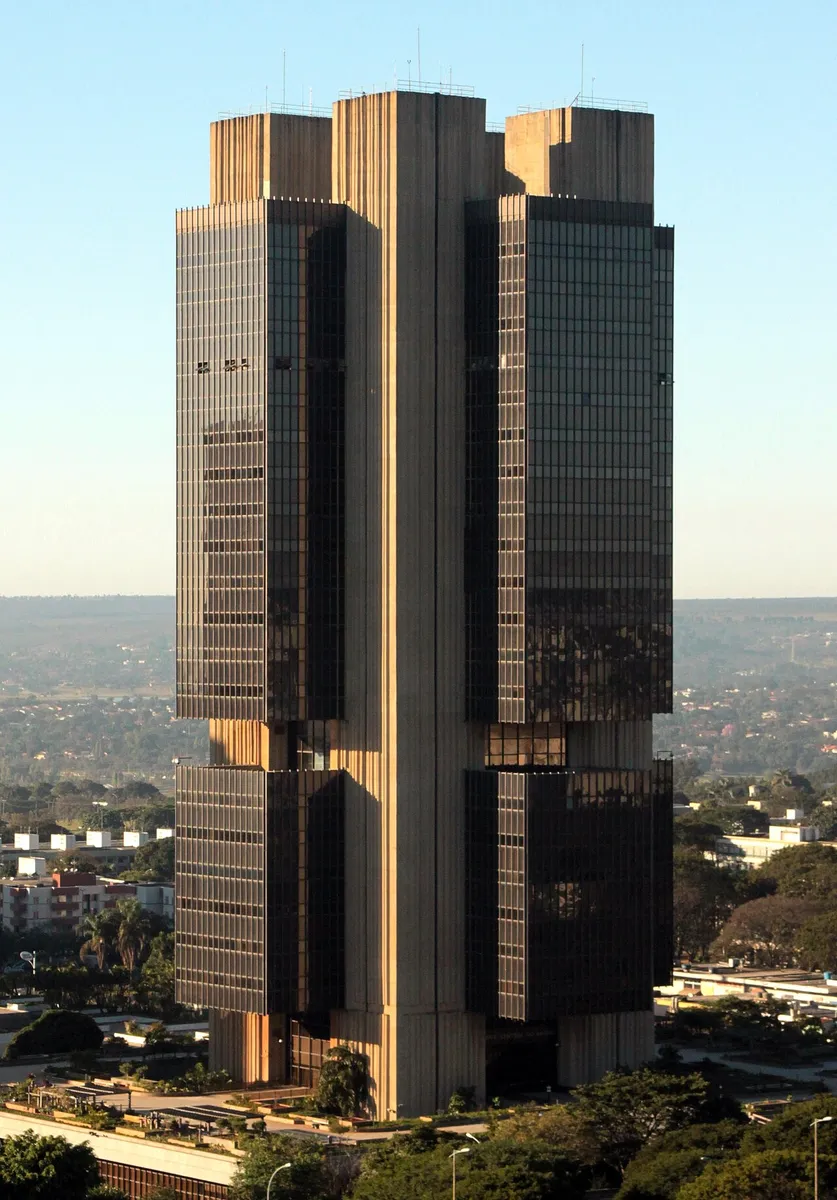
O Banco Central contabilizou 20,3 milhões de brasileiros em situação de endividamento de risco em junho de 2026, um crescimento de 75% em relação a junho de 2021. O número está no Relatório de Estabilidade Financeira divulgado na terça-feira (27) e corresponde a 17% de todos os devedores do Sistema Financeiro Nacional.
Endividamento de risco não é o mesmo que estar com uma conta atrasada. O BC classifica assim quem cumpre ao menos dois de quatro critérios: atraso superior a 90 dias em parcelas de crédito, mais de 50% da renda mensal comprometida com dívidas, uso simultâneo de cheque especial, crédito pessoal sem consignação e rotativo, ou renda restante abaixo da linha de pobreza depois de pagas as dívidas.
Quem paga mais caro
A desigualdade aparece com clareza quando os dados são abertos por faixa de renda. No grupo que ganha até dois salários mínimos — 61,2 milhões de pessoas —, 42% da renda está comprometida com dívidas, e 15 pontos desse total vêm apenas do cartão de crédito. Entre quem recebe mais de dez salários mínimos, o comprometimento cai para 18,6%.
Ou seja: a mesma dívida pesa mais de duas vezes no orçamento de quem ganha menos, e a parcela que vem do crédito mais caro do mercado é justamente a maior nessa faixa.
As regras já anunciadas, e as que faltam
Na sexta-feira (23), o BC anunciou um primeiro conjunto de medidas, com prazos longos. A partir de 31 de março de 2027, passa a valer o bloqueio de ofertas e de publicidade de crédito: para consumidores classificados como vulneráveis, qualquer oferta exigirá autorização prévia, específica e inequívoca, e ficará limitada a renegociação e portabilidade, sem liberação de novos recursos. Para julho de 2027 estão previstos painéis digitais com informações sobre dívidas e limites para ofertas de empréstimo durante transações via Pix.
O presidente do BC, Gabriel Galípolo, afirmou que o pacote não está fechado. "Pretendemos adicionar medidas ainda este ano", disse, indicando como prioridade quem usa o rotativo do cartão ou acumula atrasos significativos. Sobre o crédito sem garantia, ele apontou onde está o problema: "A preocupação que existe é nessas modalidades, em que estamos assistindo crescimento de maneira pouco sensível a preço" — crédito que continua crescendo mesmo quando encarece.
O relatório também registra que as dívidas problemáticas estão no maior nível desde 2012, ainda que o BC considere os bancos resilientes. A distância entre o diagnóstico de junho de 2026 e a entrada em vigor das primeiras regras, em março de 2027, é de nove meses.
Com informações do Banco Central, da Agência Brasil, do Poder360 e do Mercado&Consumo.