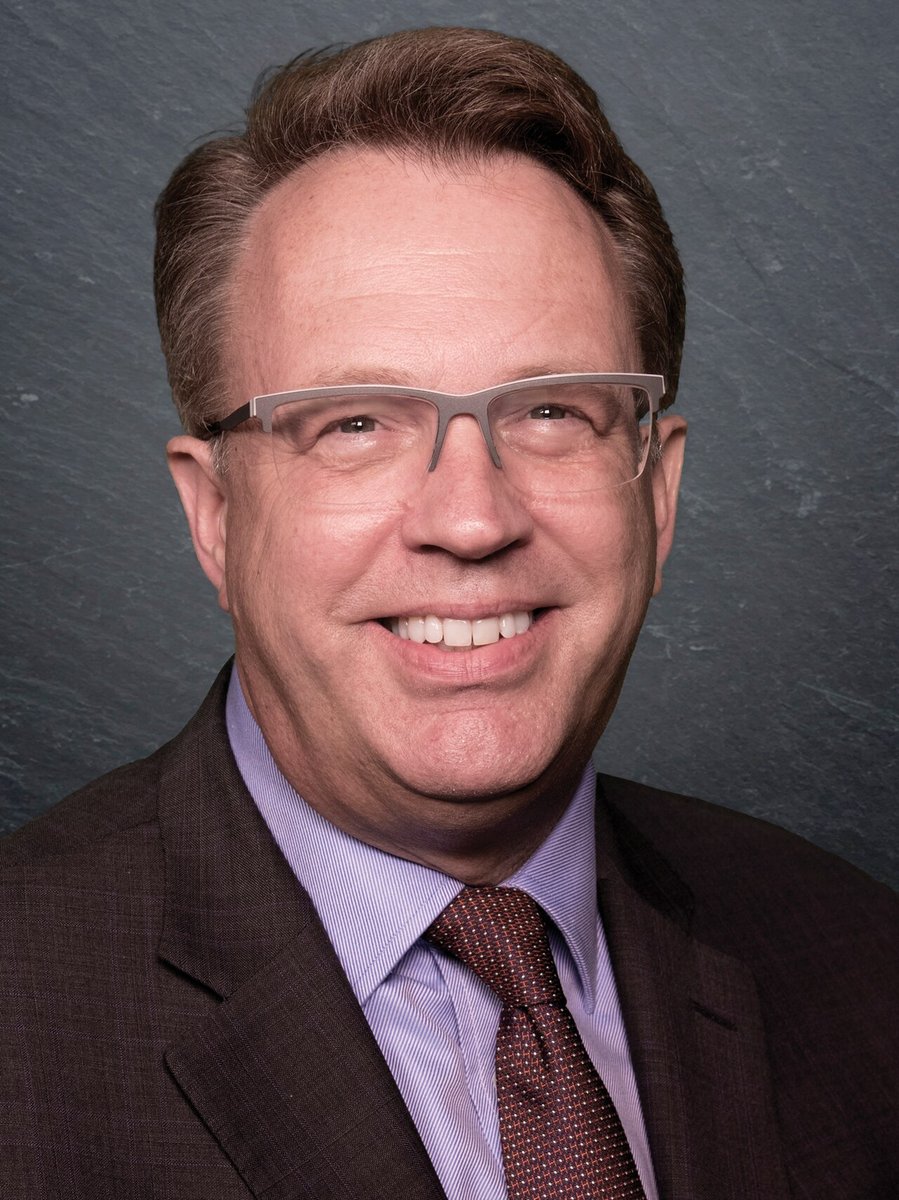
John Williams, presidente do Federal Reserve Bank of New York (um dos doze bancos regionais que formam o banco central americano), disse a uma plateia na University at Buffalo, em 29 de setembro de 2026, que o Fed pode esperar antes de subir os juros de novo — sem tirar da mesa mais um aumento antes do fim do ano.
"Se a economia evoluir de forma amplamente consistente com a minha projeção, mais um ajuste para cima da faixa-alvo dos fed funds pode ser apropriado no fim deste ano", afirmou. Mas foi igualmente claro sobre o ritmo: "Com a ação de política que tomamos na reunião de setembro, não há necessidade de pressa, e temos tempo para reunir mais informação."
O Federal Open Market Committee (o comitê de política monetária do Fed) elevou a faixa-alvo em um quarto de ponto percentual naquela reunião de setembro, para 3,75% a 4%.
Inflação a 3,7%, e três razões para ela
Williams não amenizou o diagnóstico. "A 3,7%, a inflação é inquestionavelmente alta demais", disse, ao mesmo tempo que projetou inflação de 3,5% para este ano, desaceleração para pouco acima de 2% no ano que vem e chegada à meta de 2% do Fed em 2028.
Ele atribuiu a persistência a três forças. As tarifas sobre importações empurraram preços para cima, mas já não somam à inflação. A desorganização de cadeias de suprimento e os preços de energia ligados a conflitos no Oriente Médio ainda estão se transmitindo. E a demanda segue robusta, em parte por causa do investimento ligado à inteligência artificial — uma rubrica que agora aparece na contabilidade de inflação de um banqueiro central.
Sobre atividade e emprego, a projeção é deliberadamente sem sobressaltos: PIB real crescendo cerca de 2% a 2,25% este ano e no próximo, um mercado de trabalho que ele descreveu como sólido e até marginalmente mais forte na margem, e desemprego recuando para perto de 4% ao longo do próximo ano. O crescimento da força de trabalho, observou, já não contribui muito para a expansão.
Os duros do mesmo dia
Outros três dirigentes do Fed falaram em 29 de setembro, e dois deles pesaram mais a mão do que Williams. O diretor Michael Barr disse que novos ajustes de política provavelmente serão necessários e que não vê uma tendência clara de volta à inflação de 2% em prazo razoável. Austan Goolsbee, do Fed de Chicago, classificou a inflação acima da meta por cinco anos e meio como "brincar com fogo". Alberto Musalem, do Fed de St. Louis, tratou de como o Comitê se comunica, e não de onde vão os juros.
Os mercados leram a dispersão e passaram a precificar cerca de dois terços de chance de alta na reunião de outubro, com probabilidade maior para dezembro.
O que a ponta longa está dizendo
O mercado de títulos não está esperando o Comitê se decidir. Segundo a curva diária de juros do Departamento do Tesouro americano, o título de 10 anos fechou a 5,26% em 29 de setembro e o de 30 anos a 5,59% — contra 5,17% e 5,49% em 25 de setembro, ambos nas máximas de vários anos.
Vale parar nessa combinação. O debate de política em Washington é sobre um único movimento de 0,25 ponto; o juro que os investidores exigem para emprestar aos Estados Unidos por trinta anos subiu cerca de dez pontos-base em quatro sessões. Uma ponta longa em alta enquanto a discussão de juro curto é tão estreita não é um mercado precificando um Fed mais duro. É um mercado precificando inflação, e endividamento, que duram.
Para o leitor brasileiro, é a ponta longa que importa mais: é ela que ancora o custo do dólar, o prêmio exigido dos emergentes e a conta de rolagem da dívida externa privada.
Com informações do Federal Reserve Bank of New York, do Departamento do Tesouro dos Estados Unidos e do InvestingLive.