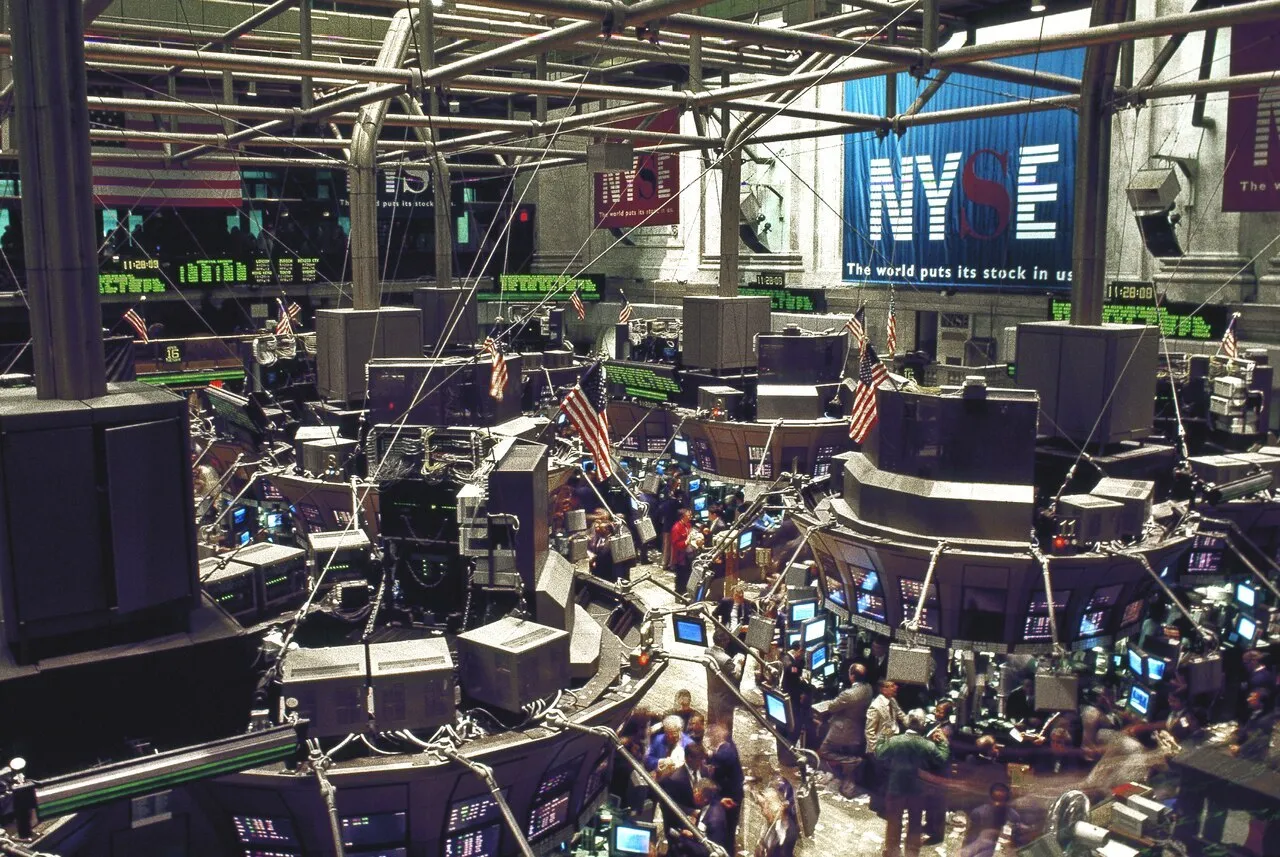
Wall Street passou a noite de terça-feira descobrindo que o Congresso mudaria de mãos e a quarta-feira decidindo que gostou de saber. O Dow Jones Industrial Average fechou o dia 4 de novembro em 53.356,12 pontos, com alta de 1.569,40 pontos, ou 3,03% — o melhor pregão após uma eleição de meio de mandato em 44 anos.
O resto do mercado acompanhou em ritmo mais calmo. O S&P 500 ganhou 119,70 pontos, ou 1,59%, e foi a 7.688,62, e o Nasdaq Composite subiu 364,50 pontos, ou 1,44%, a 25.736,51.
Juros em queda, ouro em alta, energia vendida
Os títulos públicos se moveram junto com a bolsa: o rendimento do Treasury de dez anos caiu cerca de seis pontos-base, para 4,89%. O ouro avançou 3,38%, a US$ 4.073,70 a onça.
Por baixo dos números principais, o pregão foi incomumente desigual entre setores. Imóveis foi o melhor desempenho, com alta de 3,96%, enquanto energia foi o pior, com queda exatamente igual, de 3,96% — uma simetria puxada pelo petróleo, que recuou à medida que os investidores passaram a precificar a possibilidade de um acordo entre Washington e Teerã para encerrar a guerra. Na manhã de quinta-feira, o Brent era negociado perto de US$ 94 o barril, e o West Texas Intermediate, perto de US$ 88.
Entre as ações individuais, o McDonald's subiu 6,53% depois de um balanço acima do esperado, e a Alphabet ganhou cerca de 3,2%.
A alta perdeu força de madrugada
A quinta-feira abriu com menos convicção. Os futuros do Dow subiam cerca de 0,4%, enquanto os do S&P 500 caíam cerca de 0,1% e os do Nasdaq-100 recuavam aproximadamente 0,7%. O VIX, o índice de volatilidade de Wall Street, caía forte, perto de 17, e o bitcoin era negociado em torno de US$ 80.200.
A pressão sobre o Nasdaq vinha do mesmo lugar de onde veio na Ásia. O KOSPI, da Coreia do Sul, caiu quase 5% no início do dia, puxado pelas ações de semicondutores, diante da preocupação de que um Congresso democrata aperte a regulação dos data centers de inteligência artificial. A Qualcomm, por sua vez, superou as estimativas do quarto trimestre, mas projetou lucro abaixo do esperado para o primeiro, e a Apple, segundo relatos, está cortando orçamentos internos de IA.
O que a semana ainda deve ao mercado
O calendário de indicadores é a outra metade da história. Os pedidos iniciais de auxílio-desemprego ficaram em 194 mil na semana anterior, com 1,701 milhão de pedidos continuados, e a prévia da produtividade do terceiro trimestre fora da agricultura era esperada em torno de +3%, depois de +1,4%. Tudo isso é aquecimento para o relatório de emprego de sexta-feira.
Vale manter a proporção: um dia de 3% no Dow diz que o mercado está aliviado por ter saído uma incerteza, não que tenha formado uma visão sobre dois anos de governo dividido. O presidente Donald Trump afirmou que usará o poder de veto contra as novas maiorias e que, ao mesmo tempo, trabalhará com os democratas em imigração — uma combinação cujos efeitos fiscais e regulatórios nenhum pregão isolado consegue precificar.
Com informações do The Motley Fool, da Yahoo Finance e da SBS News.